2027年(令和9年)4月、介護保険制度の歴史において過去最大級となる大規模な制度改正が予定されています。
この改正の最大の焦点は、多くの利用者や家族に直撃する『自己負担の増加』なのです。
すでに導入が決まっている項目と、可決がほぼ確実視されている検討事項の『2大負担増』について、具体的な内容と生活への影響を詳しく解説します。
介護保険の「改正」と「改定」の違いとは
2027年に向けた全体の流れ
介護保険のニュースでは「改正」と「改定」という言葉が混ざって使われますが、これらは全く異なる手続きを指しています。
制度の「改正」(法律の変更)
介護保険法という「法律そのもの」を作り変えること。「2割負担の対象者を広げるための基準変更」や、新しいサービス類型の創設などがこれに該当します。政府(厚生労働省)が法案を作成し、国会での審議を経て衆参両院で可決されて初めて成立します。
報酬の「改定」(費用の変更)
介護サービスの「価格(単価)」や、介護事業所が国から受け取るルール(介護報酬)を変えること。これは国会を通す必要はなく、厚生労働省の審議会での議論を経て決定されます。「デイサービスの基本料金を数十円上げる」「認知症ケアへの加算を新しく作る」といった実務的な費用の割り振りがこれに当たります。
2027年に向けた全体の流れ
介護保険制度は、3年ごとに全体の計画が見直される仕組みになっています。
この3年サイクルの節目に合わせて「法改正」と「報酬改定」が同時に行われるため、今回の2027年4月に大きな変化が一気に押し寄せることになります。
2026年末までに具体的な基準がまとまり、2027年の通常国会で法律が成立し、4月から新制度が施行されるという流れで動くことになるのです。
2027年介護保険改正で「負担増」が議論・法制化される背景
では、なぜここまで利用者に痛みを伴うような「負担増」が次々と進められているのでしょうか。
その背景には、一刻の猶予も許されない介護保険財政の逼迫があります。
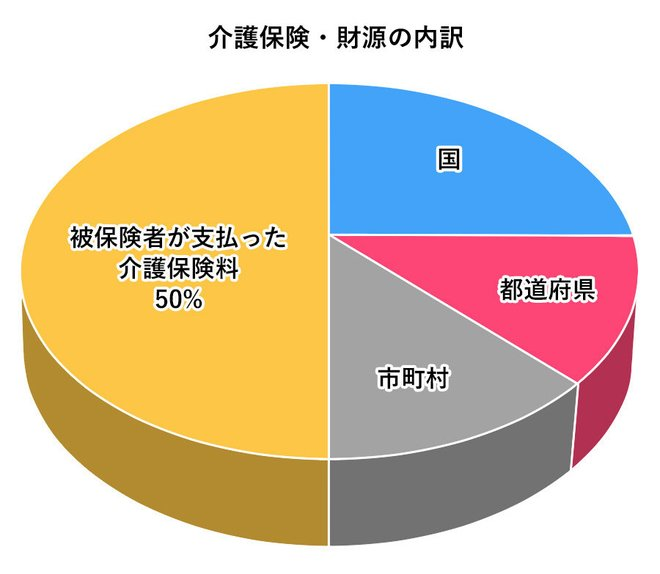
日本の介護保険制度が始まった2000年度の総給付費は約3.6兆円でしたが、高齢者の急増に伴い、現在は約4倍の13兆〜14兆円規模にまで膨れ上がっているのです。
現行の仕組みのままでは、現役世代の保険料や税金だけでは制度自体を維持することができなくなるという危機感が政府内に強くあります。
そのため、制度の持続可能性を保つための大原則として、高齢者であっても「応能負担(経済的な能力・収入に応じた負担)」をより強化していかざるを得ないのが現状というわけなのです。
さらに、もう一つの大きな要因が、介護業界を揺るがしている深刻な「人手不足問題」です。
特にホームヘルパーの高齢化や訪問介護事業所の倒産が相次いでおり、このままではお金を払っても介護サービスそのものが受けられないという最悪の事態が現実味を帯びています。
優秀な人材を確保し、現場の処遇改善(賃上げ)を行うためには、その原資となる新たな財源を生み出さなければなりません。
国は現役世代の負担増には限界があると判断しており、一定の安定した収入がある高齢者層に対して「相応の負担」を求める方向へ明確に舵を切っています。
介護費「2割負担」のボーダーライン引き下げ案
2027年度の改正に向けて、現在政府の審議会で最も激しく議論が行われ、同時に可決・導入がほぼ確実視されているのが、介護サービスを利用した際の「2割負担の対象拡大(年収基準の引き下げ)」です。
現在、介護サービスを利用したときの自己負担割合は原則として1割となっていますが・・・
①一定以上の所得がある高齢者に限り、所得に応じて2割の負担。
②さらに最高3割の負担が求められています。
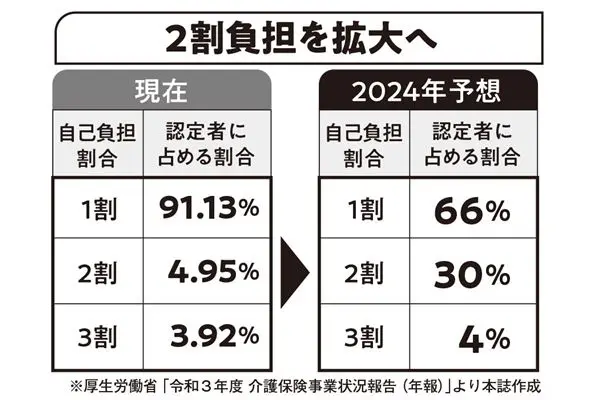
今回の見直し案では、この①の「2割負担」に該当する高齢者の年収基準を引き下げ、対象となる人の分母を大幅に広げようとしています。
- 現行の基準:単身で合計所得金額が160万円以上(年収ベースで約280万円以上)の人が2割負担
- 今後の見直し案:単身で年収230万〜260万円程度(夫婦世帯であれば合計年収約340万〜380万円程度)にまで基準を引き下げ
この引き下げ案が可決される可能性が極めて高い理由は、先行して行われた医療保険制度(75歳以上の後期高齢者医療窓口負担)との「公平性の確保」という強力な大義名分があるためです。
医療保険においては、すでに2022年の段階で「単身で年収200万円以上」の高齢者を対象に2割負担が導入されており、「同じ社会保障でありながら、医療が2割で介護が1割のままなのはバランスを欠いている」という財務省や政府与党の強い意向を感じられます。
これが実施された場合の影響は甚大です。これまで「自分は現役並みのリッチな高齢者ではないから1割負担のままだ」と安心していた、ごく普通の年金収入(月額約19万〜21万円程度)で暮らす高齢者層が数多く2割負担の枠組みに組み込まれることになります。
結果として、毎月利用しているデイサービスや訪問介護、福祉用具レンタルなどの料金が、ある月を境に実質2倍へと跳ね上がることになるのです。
2割負担の拡大案が実現すると特養の月額はどう変わる?
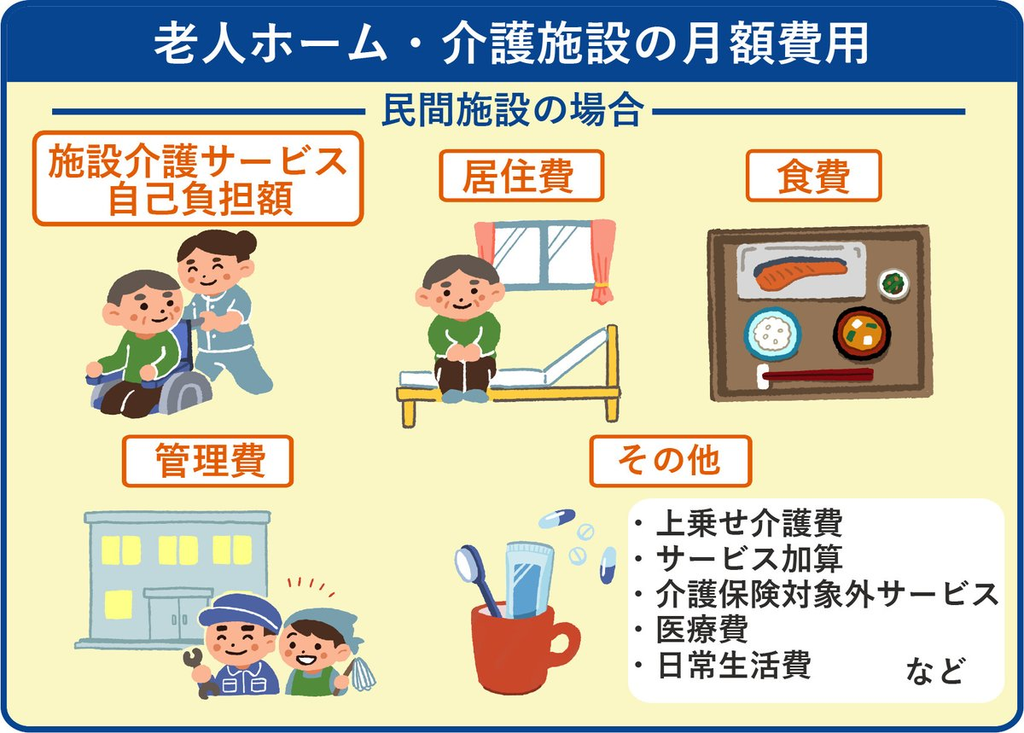
この「2割負担の年収基準引き下げ」が現実のものとなった場合、現場で最も深刻な影響を受けるのが、「特別養護老人ホーム(特養)」の入所者とその家族です。
特養は、自宅での生活が困難になった中重度の要介護者が長期間にわたって生活の拠点とする施設であり、毎月必ず一定の介護サービス費用が発生し続けます。
毎月の支払いがどれほど変わるのかをシミュレーション
現行のルール(1割負担)であれば、施設から請求される純粋な介護サービス費の自己負担分は、各種加算を含めて月額約2万5,000円前後に収まっています。
しかし、これが2割負担に切り替わると、全く同じサービス内容であるにもかかわらず、介護サービス費の自己負担分だけで月額約5万円へと一気に倍増します。
特養の月額利用料は、この介護サービス費だけで構成されているわけではありません。
ここへさらに、施設で暮らすための「居住費(部屋代)」、「食費」、そして衣類の洗濯代や理美容代といった「日常生活費(約1万〜2万円)」が合算されて請求されます。
そのため、介護サービス費が2万5,000円から5万円に増額されると、総額ベースでの請求書は毎月約14万円だったものが、約16万5,000円〜17万円程度へと重くなることになります。
※上記の金額はあくまでも参考程度と考えて下さい。
特に、夫婦でそろって介護サービスを利用している世帯や、親の施設費用を子供が仕送りや貯蓄から補填しているケースでは、毎月数万円の負担増が何年も続くことになり、家計の貯蓄を急激に食いつぶす要因になりかねません。
「特養はお金がかからない公的な施設だから安心」というこれまでの常識が、今回の改正によって大きく覆る可能性があるのです。
新設される「登録施設介護支援」の1割負担
2027年改正に向けた議論と並行して、すでに過去の国会(2026年6月成立の改正法)によって導入の枠組みが正式に決定しており、来年4月から本格適用される見通しとなっている重要な負担増が、ケアマネジャーによる「ケアプラン(居宅サービス計画)作成費の有料化」です。
これまで、介護保険制度においてケアマネジャーにケアプランを作ってもらう費用(居宅介護支援費)は、どのような状況であっても全額が保険から給付されており、利用者の自己負担は一律で「0円(無料)」という聖域が守られてきました。
自宅に住む一般的な利用者のケアプラン有料化については、介護申請の手控えや孤立を招くという強い反対意見があったため、今回の2027年改正でも見送られる(現状維持)公算が大きいです。
しかし、「サービス付き高齢者向け住宅(サ高住)」や「住宅型有料老人ホーム」の入居者に限定した有料化は、すでに法律として決定しています。
サ高住や住宅型有料老人ホームは、制度上の分類としてはあくまで「施設」ではなく、自宅と同じ「居宅(在宅)」のくくりになります。
そのため、これまでは館内に併設されている居宅介護支援事業所のケアマネジャーが、入居者に対して無料でケアプランを作成していました。
しかし一部の施設において、系列の訪問介護やデイサービスをケアプランの中に不自然なほど過剰に組み込み、限度額いっぱいに使い切らせるという「サービスの囲い込み(過剰請求)」が長年問題視されてきました。
この不適切な囲い込みに歯止めをかけ、制度の適正化を図るために作られたのが・・・・・
新設される登録施設介護支援という仕組みです。
中重度の要介護者を受け入れる一定の住宅型ホーム等を都道府県が登録し、その施設内で行われるケアマネジメントに対して、他の介護サービスと同様に原則1割(現役並み所得の人は2〜3割)の自己負担を求めることが法律で決まりました。
実際の金額としては、現行のケアプラン作成費用の単価(要介護3で月約1万5,000円)をベースに計算すると、対象の施設に入居している高齢者は、毎月新たに約1,500円前後の自己負担を窓口で支払うことになります。年間で見れば1万数千円以上の新たな出費となります。
なお、この「登録施設介護支援」の自己負担費用は、デイサービスなどを利用できる枠である「区分支給限度額(利用限度額)」の枠外(別枠)として計算されるルールになります。
そのため、「ケアプラン代を払ったせいで、今月受けられるヘルパーさんの回数が減ってしまう」といった利用枠の圧迫は起きない仕組みになっていますが、財布からの持ち出しが増えることには変わりありません。
知っておくべき救済策
このように、2027年4月からは多くの高齢者世帯で同時多発的な負担増が予想されますが、国も利用者の生活が完全に破綻してしまわないよう、いくつかのセーフティネット(救済策)を用意、または同時に可決する方向で調整しています。
■激変緩和措置(負担増加額の上限設定)
審議会では、1割から2割負担へ引き上げられた対象者が急激な支出増にショックを受けないよう、経過措置の導入が検討されています。
具体的には、2割に上がったことによる増額分について、「施行から当面の間は、最大でも月額7,000円までの増加に抑える」といった上限ルールが設けられる見込みです。これにより、最初の段階での急激な生活苦を和らげる配慮がなされます。
■資産特例(貯蓄額による負担割合の据え置き)
年金収入などの「所得」の基準だけを見ると2割負担の対象に入ってしまう人であっても、実際の「手持ちの預貯金(資産)」が少ない場合には、申請を行うことで特例的に1割負担のまま据え置く仕組みも議論されています。
現行の他制度(補足給付の基準など)を参考に、「単身で預貯金700万円以下、夫婦で1,000万円以下」といった具体的な資産要件が設定される可能性があり、生活資金に余裕がない層への救済措置となる予定です。
■高額介護サービス費の活用
これは新しい制度ではなく、既存の強力なセーフティネットですが、2割負担への引き上げ後も変わらず適用されます。
同じ月に支払った介護サービスの自己負担額(1割〜3割分)の合計が、世帯の所得に応じた「上限額」を超えた場合、超えた分が申請によって後から払い戻される仕組みです。
一般的な市民税課税世帯であれば、負担の上限額は「月額44,400円」と定められているため、2割負担になったからといって、青天井に介護費が増え続けるわけではありません。
(ただし、特養の部屋代や食費、サ高住の管理費などはこの制度の合算対象外なので注意が必要です)
今からできる対策:2027年の法改正までに家族間で確認
2027年4月の新制度スタートに向けて、私たちはただ手をこまねいてニュースを見ているだけではなく、今からできる現実的な準備を進めておく必要があります。
政府が具体的な年収ボーダーラインなどを最終決定する2026年末までの間に、以下の2つのポイントについて家族で話し合い、確認を行っておきましょう。
親の正確な「合計所得金額」と「現在の預貯金口座の状況」を把握する
介護保険の自己負担割合は、単なる「通帳への年金振込額」ではなく、税制上の「合計所得金額」をベースに判定されます。
親が毎年受け取っている「公的年金等の源泉徴収票」や「年金振込通知書」、あるいは確定申告書の控えを一度一緒に確認させてもらいましょう。
新基準として予測されている「年収230万〜260万円(単身)」のラインに引っかかる可能性があるかどうかをあらかじめ試算し、さらに前述した資産特例(預貯金額の要件)を利用できそうかどうかも合わせて確認しておくことで、実施直前に慌てるリスクを減らせます。
現在入居・検討中のサ高住等の「今後の契約形態」を確認する
現在すでにサ高住や住宅型有料老人ホームを利用している場合、あるいは近いうちに入居を検討している場合は、その施設が2027年4月以降に新設される「登録有料老人ホーム(登録施設介護支援の対象)」に該当するのかどうかを、施設のケアマネジャーや相談員に質問してみましょう。
「来年の改正で、ここのケアプラン代に自己負担が発生するようになりますか?」と率直に確認しておくことで、将来の資金計画の狂いを未然に防ぐことができます。
まとめ
2027年度に予定されている介護保険制度の改正は、普通の年金生活を送る世帯に対しても容赦なく「相応の負担」を迫る、極めてシビアな内容となる見通しです。
特に、多くの高齢者が対象となる可能性が高い「2割負担の対象拡大」と、居宅扱いであるサ高住や住宅型ホーム入居者を狙い撃ちにした「登録施設介護支援によるケアプランの有料化」は、今後の高齢期の資金計画、ひいては子供世代による介護支援 of あり方に大きな影響を及ぼします。
今年末にかけて発表される政府の最終決定や、来年早々の国会での法案成立のニュースに引き続きアンテナを張り、自分の家族のケースでは毎月いくらの支出増になるのか、今のうちから現実的な資金シミュレーションと家族会議を行っておくことが強く求められています。